La transferencia de conocimiento al mercado a través de empresas de base tecnológica es fundamental para la consolidación del ecosistema startup español. Y parece que no vamos por mal camino.
En nuestro país ha ya 1.014 spin-offs deep tech activas, lo que supone un incremento del 4,6% respecto al año anterior (969), de acuerdo con el informe ‘El ecosistema de spin-offs deep tech en España 2026’, impulsado por MWCapital y la Secretaría de Estado de Digitalización e Inteligencia Artificial (SEDIA) y con el apoyo del Centro para el Desarrollo Tecnológico y la Innovación (CDTI).
El estudio desvela que el 40% de estas empresas se han creado en los últimos cinco años. “El crecimiento de las spin-offs deep tech en los últimos años demuestra que la transferencia de conocimiento se está consolidando como un motor estratégico de innovación y competitividad, algo que muestra la capacidad creciente de nuestro ecosistema científico para convertir talento e investigación en nuevas oportunidades de desarrollo económico y social”, comentaba Laia Corbella, CEO de MWCapital, durante la presentación del informe.
Concentración en dos sectores
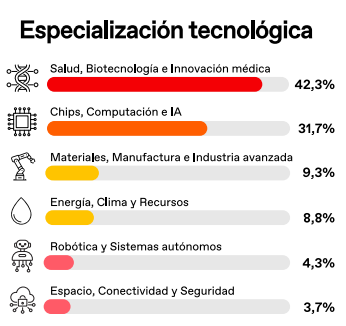
El informe analiza la especialización de las spin-offs deep tech. Casi tres cuartas partes de las empresas se concentran en dos sectores. El ámbito más relevante desde el punto cuantitativo es el de salud, biotecnología e innovación médica, que agrupa el 42,3% de las compañías. El segundo sector más destacado es el de chips, computación e inteligencia artificial (IA), que aporta un 31,7% del total.
Sin embargo, los responsables del estudio subrayan que se observa un cambio de tendencia en el último año, ya que el 42,6% de las spin-offs deep tech constituidas en 2025 desarrollan tecnologías relacionadas con chips, computación e IA.
“Las spin-offs deep tech están desarrollando las tecnologías que marcarán la próxima década. La fortaleza de ámbitos como la salud, la biotecnología, los chips o la IA evidencia que el ecosistema está alineado con los grandes desafíos tecnológicos y estratégicos del país, generando soluciones con potencial para transformar sectores clave de nuestra economía”, exponía Albert Mascarell, director de transferencia tecnológica de MWCapital.
Un impacto de más de 1.100 millones
Este ecosistema de empresas tiene una facturación estimada de 1.132 millones de euros y genera alrededor de 11.500 empleos directos de alto valor. Además, estas compañías suman 1.340 millones de euros estimados en activos intangibles, lo incluye patentes, software, licencias y otros desarrollos tecnológicos registrados.
El informe descubre que la financiación captada por estas spin-offs asciende a 2.887,4 millones de euros. En concreto, 419 compañías han recibido inversión, lo que representa el 41,3% del total de las empresas de este universo.
También muestra el desigual reparto de esta financiación, ya que el importe medio acumulado alcanza los 6,89 millones de euros, mientras que la mediana es de 1,14 millones.
Esto se explica porque un número reducido de empresas ha tenido acceso a volúmenes de financiación elevados, mientras que la mitad central de las compañías se sitúa aproximadamente entre los 200.000 euros (percentil 25) y los 5,39 millones (percentil 75) de financiación acumulada.
“La concentración es especialmente visible en la parte superior de la distribución. Las 10 spin-offs con mayor financiación reúnen el 41% de todo el capital cuantificado y las 20 primeras concentran el 54%. Más de la mitad del volumen identificado corresponde, por tanto, a menos del 5% de las empresas con información de financiación disponible”, especifica el estudio.
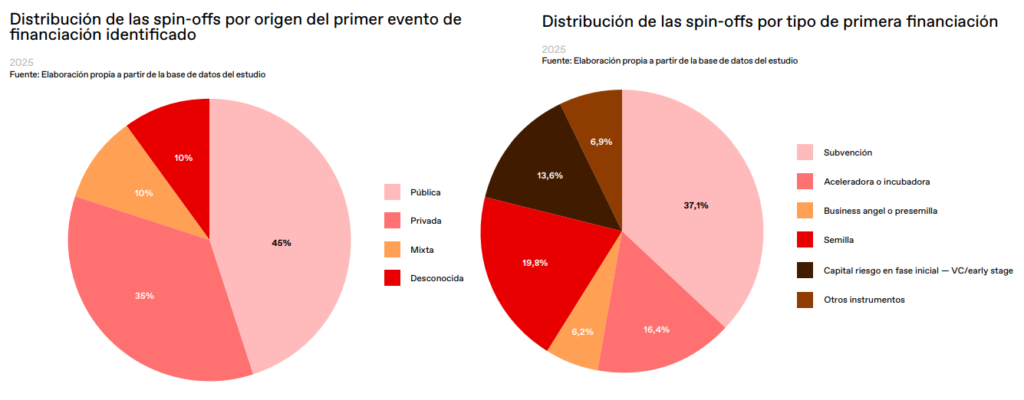
El informe también analiza cómo son los primeros eventos de financiación identificados, que no deben confundirse con la primera ronda de inversión. En este primer acceso a financiación, el capital es público en el 45% de los casos. Otro 35% es privado y el 10% es mixto, mientras que el 10% restante no está identificado.
Si analizamos el instrumento de financiación, la investigación muestra que las subvenciones constituyen la vía inicial más frecuente, ya que 156 empresas han accedido a ellas, lo que supone el 37,1% de los casos. Por detrás vienen las rondas semilla (83 compañías y 19,8% de los casos) y la financiación vinculada a aceleradoras o incubadoras (69 empresas y 16,4% de los casos).
¿Dónde surgen?
La investigación identifica un tejido empresarial formado por compañías surgidas de universidades, centros de investigación, institutos de investigación sanitaria y centros tecnológicos. El principal motor de creación de spin-offs deep tech son las universidades (65,4% del total), muy por delante de los centros de investigación (18,2%). Los centros tecnológicos (8%) y los institutos de investigación sanitaria (8%) también son un origen relevante de estas empresas.
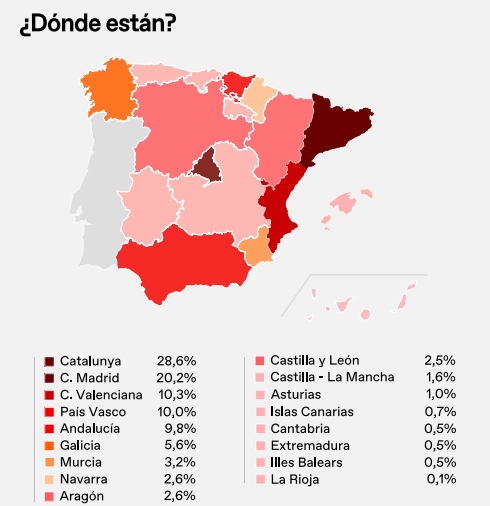
Desde el punto de vista territorial, lideran Cataluña (28,6%) y Madrid (20,2%), que concentran cerca de la mitad de las spin-offs deep tech activas del país. Por detrás se sitúan la Comunidad Valenciana (10,3%), País Vasco (10%) y Andalucía (9,8%).
Además, los responsables del estudio ponen el acento en la configuración de un ecosistema distribuido con especializaciones regionales en tecnologías estratégicas. Por ejemplo, en el País Vasco existe un fuerte peso de spin-offs relacionadas con materiales, manufactura e industria avanzada.