España está creando una nueva generación de startups. Son compañías más jóvenes, más tecnológicas y, cada vez más, concebidas desde el principio para vender a empresas y competir fuera de nuestras fronteras. La inteligencia artificial gana terreno como tecnología transversal, la internacionalización llega antes y los modelos B2B se consolidan. Pero hay una asignatura pendiente: conseguir que todas esas iniciativas que nacen con ambición sean capaces de convertirse en compañías de mayor tamaño.
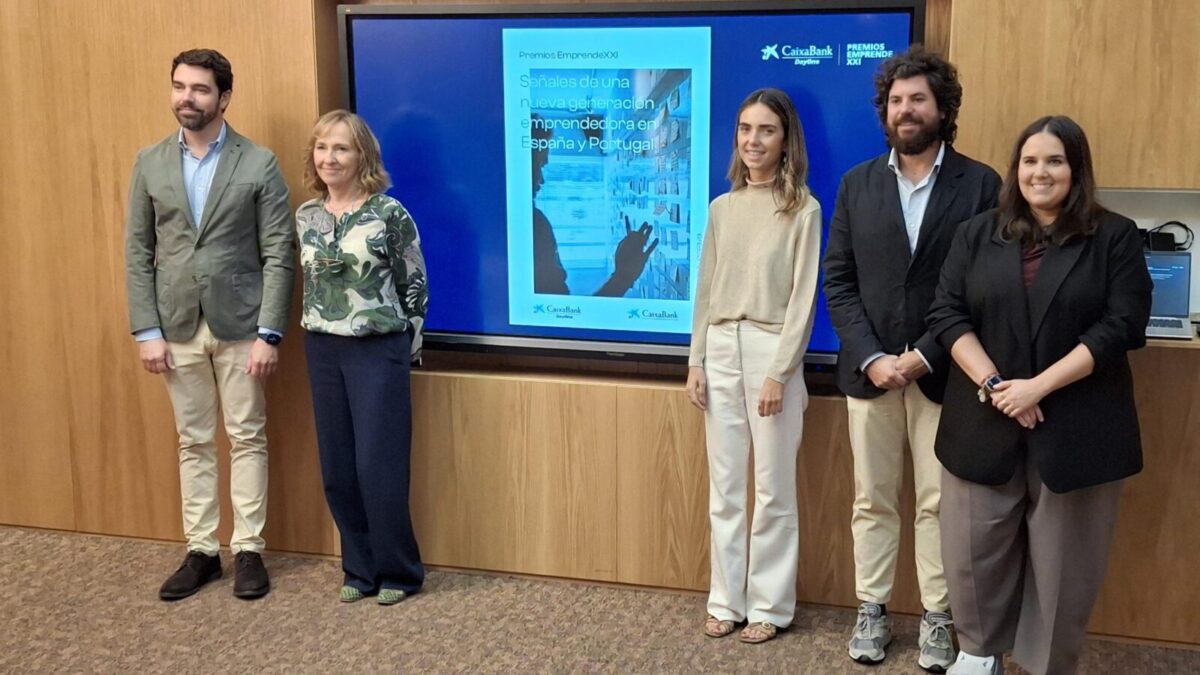
Es la principal lectura que se desprende de la 19.ª edición de los Premios EmprendeXXI, y de un estudio elaborado por Afi en el que analiza las 1.006 startups que participaron en la convocatoria 2025-2026. La cifra supone un máximo histórico y un crecimiento del 5% respecto a la edición anterior. El informe ofrece así una fotografía especialmente interesante de las nuevas empresas innovadoras que están surgiendo en España y Portugal, aunque sus autores advierten de que la muestra no es estadísticamente representativa de todo el ecosistema emprendedor.
La primera característica de esta nueva generación es precisamente su juventud. Seis de cada diez startups participantes tienen menos de dos años. Es decir, buena parte del ecosistema que está entrando ahora en el mercado todavía se encuentra en las primeras etapas de validación y crecimiento.
Y esa juventud coincide con un cambio tecnológico muy significativo.
La IA deja de ser una tecnología de nicho
La inteligencia artificial ya representa el 25% de las startups participantes, diez puntos más que en la edición anterior. El software y las plataformas continúan siendo la categoría tecnológica más numerosa, pero pierden peso relativo frente a la IA, que se está convirtiendo en una capa transversal de innovación para empresas de prácticamente todos los sectores.
El cambio es todavía más evidente entre las compañías más jóvenes. Entre las startups de menos de un año, IA y Software & Platforms concentran casi dos tercios de las empresas. A medida que aumenta la antigüedad aparecen con más fuerza tecnologías que requieren mayores inversiones y ciclos de desarrollo más largos, como la biotecnología, el hardware o Industry X.0.
No se trata, además, de un ecosistema tecnológico desconectado de la economía real. Casi siete de cada diez startups participantes operan en sectores intensivos en conocimiento, con un peso especialmente elevado de las actividades profesionales y técnicas, la información y las comunicaciones, las actividades artísticas y recreativas y el bloque de Administración Pública, educación y sanidad.
La tecnología, además, se está aplicando a problemas cada vez más concretos. En las actividades profesionales, IA y software concentran más del 60% de las soluciones y se orientan principalmente a productividad, automatización, análisis de información y servicios especializados. En salud y educación, la IA y el software conviven con una presencia relevante de la biotecnología.
Menos startups pensadas para el consumidor y más para las empresas
Otra de las grandes transformaciones tiene que ver con el cliente. El 77% de las startups participantes tiene un modelo B2B, con la gran empresa como principal tipo de cliente. La nueva generación emprendedora parece, por tanto, alejarse del modelo de startup exclusivamente orientada al consumidor para buscar problemas concretos dentro de las organizaciones.
Esta orientación empresarial también ayuda a explicar la creciente preocupación por la monetización. En 2024, el 57% de las compañías participantes todavía no había reportado ventas, una cifra coherente con la elevada presencia de startups muy jóvenes. Sin embargo, los datos avanzados para 2025 muestran que más del 40% ya superaba los 50.000 euros de facturación y un 4% había rebasado el millón.
Las propias empresas esperan acelerar con rapidez. Para 2026, casi la mitad prevé superar los 250.000 euros de ventas y un 14% espera superar el millón. Son previsiones de las propias compañías, no estimaciones realizadas por Afi o CaixaBank, por lo que su cumplimiento dependerá de su capacidad para captar clientes, validar sus productos y conseguir financiación recurrente.
La velocidad con la que llega la facturación depende, además, del tipo de tecnología. Las soluciones digitales, B2B o vinculadas a la integración empresarial pueden comercializarse antes mediante pilotos, licencias, suscripciones o contratos con empresas. En cambio, una startup de biotecnología, hardware o tecnologías industriales puede necesitar años de desarrollo, certificaciones, prototipos y validación antes de empezar a vender.
Nacen mirando fuera de España
La otra gran señal de cambio es la internacionalización. El 44% de las startups participantes ya vende en mercados internacionales, pese a que seis de cada diez tienen menos de dos años. Entre las compañías internacionalizadas, las ventas exteriores representan de media el 35% de la facturación.
La Unión Europea aparece como el primer destino natural: es el principal mercado internacional para el 70% de las startups que venden fuera. América del Sur ocupa esa posición en el 26%, mientras que Estados Unidos y Canadá todavía tienen un peso menor como mercado principal, aunque ya el 16% de las empresas internacionalizadas vende allí.
El informe identifica así un cambio respecto al patrón tradicional de crecimiento: algunas compañías ya no esperan a consolidarse en España para salir al exterior, sino que diseñan desde el principio productos y modelos de negocio con vocación internacional.
El dinero llega, pero cuesta más
La fotografía de la financiación es menos expansiva. Las startups analizadas han captado 345 millones de euros, frente a los 468 millones de la edición anterior y los 606 millones de hace dos ediciones. El descenso es del 43% respecto al máximo registrado dos años antes.
La cifra debe interpretarse teniendo en cuenta que la muestra es ahora más joven: cuanto menor es la antigüedad de una startup, menor suele ser el número de rondas y el volumen acumulado de financiación. De hecho, la financiación media pasa de unos 100.700 euros en las empresas de menos de un año a más de un millón de euros en las que tienen entre tres y cuatro años.
También cambia la composición del dinero. El capital propio de los fundadores y las rondas de inversión representan el 59% de la financiación acumulada; la financiación pública supone el 27% y la bancaria y venture debt, el 14%. En las compañías de menos de un año, los recursos propios representan más del 70% de la financiación. Con la maduración del proyecto aumenta el peso de las fuentes externas.
De hecho, el 79% de los equipos fundadores declara haber utilizado recursos propios, cuatro puntos más que en la edición anterior. Los business angels aparecen en el 20% de las compañías y el venture capital en el 11%, lo que apunta a un entorno inversor más selectivo en las primeras etapas.
La concentración territorial del capital tampoco desaparece. Madrid y Cataluña reúnen conjuntamente más de la mitad de la financiación captada, y junto al País Vasco concentran más del 64%. Madrid acumula el 30,1% de la financiación de la muestra y Cataluña el 22,8%.
¿Qué tienen las startups con mayor potencial?
Quizá la parte más interesante del estudio sea la comparación entre el conjunto de participantes y las Top 100 startups identificadas por su potencial de escalado.
Entre estas compañías aparecen con mayor frecuencia tres características: acceso temprano a capital profesional, tecnología propia o diferencial y orientación hacia mercados internacionales. El 90% desarrolla su innovación mediante tecnología novedosa, frente al 71% del conjunto, y el 63% utiliza tecnología propietaria como elemento de diferenciación, frente al 51% del total.
También presentan equipos de mayor tamaño. Las Top 100 tenían una media de 7,6 empleados frente a 4,7 en el conjunto de startups analizadas en 2024, y el 53% contaba con más de seis trabajadores, frente al 27% del total. Sus equipos fundadores también eran ligeramente más numerosos, con 2,8 fundadores de media frente a 2,4.
El modelo de negocio es otro elemento diferencial: el 84% de las Top 100 vende a empresas, frente al porcentaje correspondiente al conjunto de participantes, y el 38% ya se encuentra en fase de crecimiento. La financiación continúa siendo, también para estas compañías, el principal reto a medio plazo, señalado por el 76%, seguido de la captación de nuevos segmentos de clientes y de talento técnico cualificado.
La internacionalización también aumenta entre las compañías con mayor potencial: el 57% vende fuera de sus mercados domésticos, frente al 44% del conjunto. Además, el 75% opera en mercados cuyo tamaño supera los 1.000 millones de euros, frente al 57% del total.
El reto ya no es solo crear startups, sino hacerlas crecer
El retrato que deja este estudio es, por tanto, el de un ecosistema que ha ganado madurez, pero que se enfrenta ahora a una cuestión más exigente. España tiene más proyectos innovadores, más tecnología y más startups que nacen con vocación internacional. El siguiente paso es convertir ese dinamismo en empresas de mayor tamaño.
La propia evolución de la financiación refleja esa dificultad. También lo hace la estructura de los equipos: el ecosistema continúa dominado por compañías pequeñas, aunque las previsiones apuntan a un aumento significativo de su tamaño. El número medio de empleados ha pasado de menos de cuatro en 2022 a siete en 2025 y las empresas prevén acercarse a 12 trabajadores de media en 2026.
El informe identifica así una agenda clara para los próximos años: reforzar la financiación en las fases iniciales y de crecimiento, mejorar la transferencia tecnológica desde las universidades, favorecer la internacionalización temprana y aumentar la disponibilidad de talento especializado. En el caso de la IA, añade además un reto específico: desarrollar mejores capacidades para distinguir entre proyectos que simplemente incorporan esta tecnología y aquellos que cuentan realmente con diferenciación y potencial de escala.
La fotografía de los Premios EmprendeXXI muestra, en definitiva, un ecosistema que está cambiando de naturaleza. La nueva startup española ya no se define solo por ser digital: busca resolver problemas empresariales concretos, utilizar tecnología propia, vender fuera y crecer desde etapas cada vez más tempranas. Ahora queda por comprobar cuántas de estas 1.006 nuevas iniciativas consiguen dar el siguiente salto: pasar de startup a scale-up.